jueves, 14 de septiembre de 2017

Cómo bajar el consumo de electricidad en casa


    Cómo bajar el consumo de electricidad en casa
    El primer paso es eliminar el consumo de los electrodomésticos que, aunque estén apagados, siguen gastando mientras estén conectados, se les conoce como `vampiros eléctricos´. Cafeteras, hornos de microondas, televisores, decodificadores de señal, computadoras, impresoras, fax, teléfonos inalámbricos, contestadoras, DVD, módem, cargadores de celular, entre otros, pueden aumentar el costo del recibo entre 10 y 20%, si oermanencen conectados a pesar de no estar en uso.
    La forma más evidente de evitar este consumo excesivo es desenchufando los aparatos, pero esto puede ser engorroso si dispones de muchos dispositivos. Para ello puedes utilizar multicontactos con interruptor, de esta manera puedes desconectar de la red varios electrodomésticos a la vez.
    Hay otros aparatos que también son vampiros eléctricos, por lo que hay que tomar medidas para no derrochar energía: 
    Refrigerador. - Es el electrodoméstico que más energía consume. Por ello debes colocarlo alejado de la estufa y fuera del alcance de los rayos del sol. Comprueba que la puerta selle perfectamente y revisa periódicamente el empaque, si no cierra bien puede generar un consumo hasta tres veces mayor al normal. Deja enfriar los alimentos antes de refrigerarlos. La posición correcta del termostato es entre los números dos y tres. En clima caluroso, entre los números tres y cuatro.
    Si piensas comprar refrigerador nuevo, selecciona el que consuma menos energía. Revisa la etiqueta de eficiencia energética, que indica que ese aparato cumple con la Norma Oficial Mexicana. Recuerda que los de deshielo automático consumen 12% más de electricidad y eso significa mayor gasto.

    Horno de microondas y tostador.- Mantenlos siempre limpios de residuos y utilízalos sólo que sea muy necesario. Siempre prefiere calentar o tostar en las hornillas de la estufa, esto te permitirá un ahorro considerable e el consumo de energía eléctrica.
    Lavadora.- Cada vez que laves carga la lavadora al máximo permisible, así disminuirás el número de sesiones de lavado semanal. Utiliza sólo el detergente necesario, el exceso produce mucha espuma y hace trabajar al motor más de lo conveniente.
    Plancha.- Es otro aparato que consume mucha energía. Utilizarla de manera ordenada y programada, ahorra energía y reduce los gastos. Plancha la mayor cantidad posible de ropa en cada ocasión, dado que conectar muchas veces la plancha ocasiona más gasto de energía que mantenerla encendida por un rato. Plancha primero la ropa gruesa o que necesite más calor y deja para el final la delgada; desconéctala poco antes de terminar para aprovechar la temperatura acumulada.
    Licuadora.- Una licuadora que trabaja con facilidad dura más y gasta menos; comprueba que las aspas siempre tengan filo y no estén quebradas.
    Audio y video.- No dejes encendidos radios, televisores, DVD u otros aparatos eléctricos cuando nadie los está utilizando. Aunque sólo esté encendido un pequeño piloto, estas unidades consumen energía sino se desconectan.
    Iluminación.- Utiliza preferentemente focos fluorescentes. El costo inicial es elevado pero a la larga resultan más económicos. Entre los principales beneficios están: vida útil 10 veces mayor, consumen 25% de la energía requerida por los incandescentes. Limpia las lámparas y focos, el polvo bloquea la luz que emiten y apágalos cuando no sean necesarios. Cuando trabajes en un escritorio utiliza lámparas de mesa con focos fluorescentes.
    Instalación eléctrica.- Periódicamente revisa si el medidor de energía eléctrica funciona correctamente. Para eso desconecta todos los aparatos eléctricos, incluyendo relojes y timbre; apaga todas las luces y verifica que el disco del medidor no gire; si el disco sigue girando manda a revisar la instalación.

    Comprar casa nueva, casa a terceros o construir tu casa?

    A continuación te presentamos las opciones que tienes para comprar un inmueble, con los siguientes consejos seguramente se facilitará tu compra


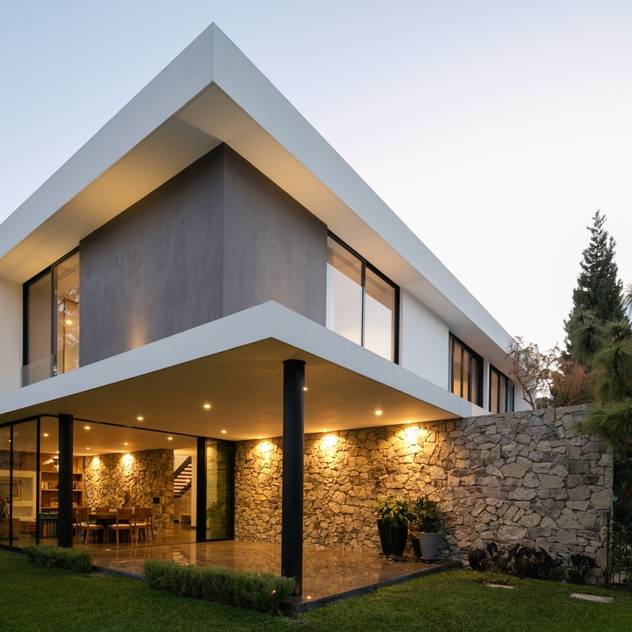
     Casas de estilo moderno por Trama Arquitectos

    Todos soñamos con tener nuestra propia casa, cuando por fin llega el momento de elegir ese hogar para nuestra  familia nos damos cuenta que hay una gran cantidad de opciones, desde casas con estilos clásicos hasta estilos modernos, departamentos, casas en fraccionamientos privados, etc. Es una decisión más compleja de lo que parece, se puede empezar desde cero y construir la casa de tus sueños o puedes adoptar una casa que se adapte a tus necesidades y comenzar a crear tus recuerdos en ella. A continuación te presentamos las opciones que tienes para comprar un inmueble, con los siguientes consejos seguramente se facilitará tu compra.
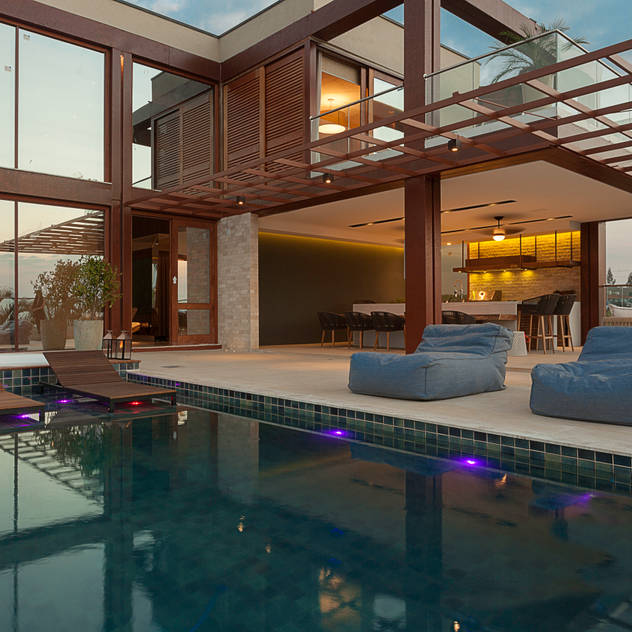
     Casas unifamiliares de estilo por Fi Arquitectos

    CONSTRUIR UN NUEVO HOGAR


    Decidir construir una casa desde cero es una buena opción si tienes estrictos gustos, si sabes qué áreas necesitarás, que estilo la quieres y cómo será cada recubrimiento que recorre la casa. Necesitarás obligatoriamente el apoyo de un especialista, un arquitecto específicamente. Este profesional del diseño y la construcción podrá interpretar tus deseos y plasmarlos en cada detalle de tu casa. El primer paso será conseguir el terreno ideal con la ubicación de tu preferencia para que la construcción se lleve a cabo. Lo siguiente será la elaboración del proyecto, para esto el arquitecto deberá elaborar propuestas con planos y maquetas, que ayudarán a entender mejor cada espacio de la casa. Antes de comenzar la construcción deberás cumplir con una serie de requerimientos legales que te solicitarán en tu ciudad, este punto es importante, ya que el saltarnos un trámite podrá causar alguna suspensión de obra por tiempos indefinidos. Después de algún tiempo cuando esté finalizada la construcción, tendrás la satisfacción de ver tu casa de ensueño hecha realidad.
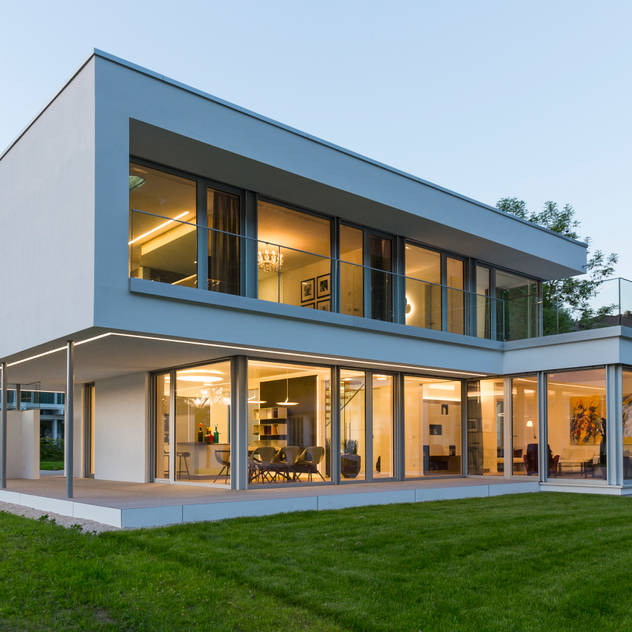
    Casas unifamiliares de estilo por Izilda Moraes Arquitetura


    No todo es felicidad cuando decidimos construir nuestra casa, es un camino largo y la paciencia será nuestra mejor compañera. El proceso de diseño del proyecto puede ser tedioso ya que elegir que estilo deseamos, si queremos el comedor más amplio que la sala, mucho jardín o una alberca, todas estas cuestiones complicarán terminar el proyecto. Llevar una obra es un encargo difícil y que conlleva a mucha responsabilidad, dejarlo en manos de un especialista es la mejor opción. Puede tardar meses en que podamos habitar nuestra casa, pero la espera valdrá la pena.
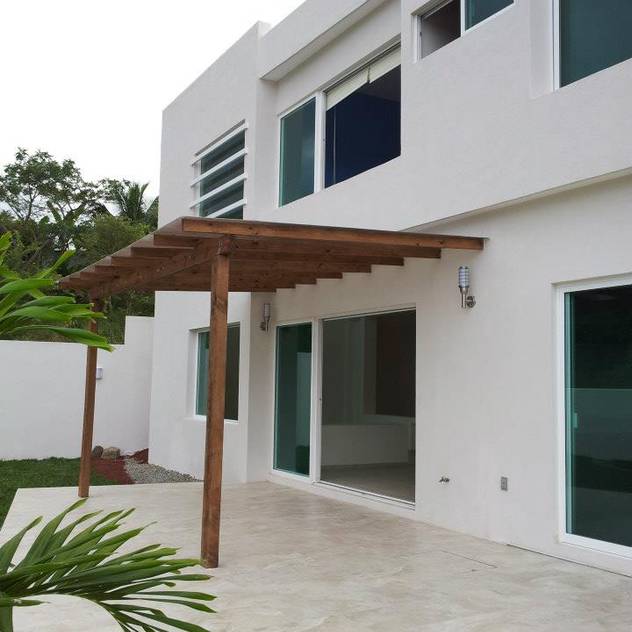
    Casas unifamiliares de estilo por ARKITURA GmbH


    COMPRAR UNA CASA A TERCEROS


    Esta puede ser una buena opción si tus necesidades son básicas y solo buscas espacios que se adapten a tus actividades diarias. Una casa ya construida es la mejor elección si te urge mudarte, pues solo será necesario un trámite notarial para que sea tuya y puedas hacer disposición de ella. Antes de comprarla no se debe olvidar revisar que se encuentre en buen estado, al ser construcciones con años de uso podemos toparnos con filtraciones o instalaciones en mal estado, si no tomamos en cuenta estos detalles más tarde costará más caro repararlos. 
    Existe gran cantidad de casas, en diversas zonas y con excelentes ubicaciones, con estilos contemporáneos, rústicos o clásicos, no será difícil encontrar la indicada. Solo se necesita de paciencia y tiempo para buscar, cuando la encuentres lo sabrás pues en tu interior te visualizarás teniendo los mejores momentos de tu vida en ella.


     Casas de estilo minimalista por Constructora e Inmobiliaria Catarsis

    COMPRAR UNA CASA NUEVA en condominio


    Generalmente esta opción suele ser la menos complicada y económica, pues las inmobiliarias y constructores suelen tener la documentación técnica en orden, ademas de que los asesores profesionales, nos apoyan gratuitamente en la gestión del crédito hipotecario.
    Las viviendas suelen tener amenidades de acuerdo al presupuesto colectivo de sus propietarios y costos menores de mantenimiento, además de que cuentan con mayor seguridad para sus ocupantes al generar comunidad, sin embargo se encuentra el reto de la convivencia en condominio y la adaptación a esta forma de vida. 
    Siempre debes revisar la calidad de la construcción, el sistema constructivo y las referencias de la empresa constructora para asegurarte de que estas comprando una vivienda de calidad y con buenos estándares de construcción.

    SIPROVI TU MEJOR OPCIÓN


    En SIPROVI puedes encontrar la asesoria técnica y comercial para encontrar la casa que mejor se adecua a tus necesidades. No dudes en llamarnos, contamos con las mejores opciones para CONSTRUIR TU CASA, COMPRAR UNA CASA A TERCEROS O COMPRAR UNA VIVIENDA EN CONDOMINIO.
    Llama al (55) 1000 0689 o escribe ventas@siproviinmobiliaria.com


    miércoles, 13 de septiembre de 2017

    México y la vivienda sustentable

    • México y la vivienda sustentable

      Todos queremos cuidar del medio ambiente, a demás de hacer lo básico como separar la basura y reducir el uso de transporte, ahora tu vivienda puede ser sustentable. Te decimos las acciones que se han empezado a implementar en el país. 
      México se convirtió en el primer país en activar una política de vivienda sustentable enfocada al segmento social, gracias a las Acciones de Mitigación Nacionalmente Apropiadas (NAMA por sus siglas en inglés).  
      Para reducir la emisión de más de 2 millones 500 mil toneladas de CO2 en aproximadamente 40 años, la Secretaría de Desarrollo Agrario, Territorial y Urbano junto con la Comisión Nacional de Vivienda (CONAVI), han impulsado la construcción de más de 70 mil viviendas NAMA.
      En comparación con la vivienda tradicional, las viviendas NAMA mitigan 20 por ciento de los Gases Efecto Invernadero (GEI).
      El INFONAVIT promueve las viviendas sustentables incorporando ciertos parámetros, enfocados a lo ambiental, a lo social y a lo económico. Conoce las principales:
      • Combinación de usos del suelo.
      • Incentivar diseños de edificación compacta.
      • Ampliar la gama de oportunidades y alternativas de vivienda.
      • Crear comunidades peatonales.
      • Desarrollar comunidades atractivas y distintivas que provoquen un sentido de pertenencia.
      • Preservar espacios abiertos, de belleza natural, agrícolas y áreas ambientales críticas.
      • Fortalecer y dirigir el desarrollo urbano hacia comunidades existentes.
      • Proveer una variedad de opciones de transportación.  
      • Decisiones sobre desarrollos del suelo predecibles, justo y beneficios en cuanto a costos.
      • Propiciar la colaboración de la comunidad y otros grupos interesados en la toma de decisiones sobre el desarrollo del suelo.  
      Jorge Wolpert Kuri, director general de la CONAVI, recordó que una de las reformas de la administración actual fue tomar decisiones de política pública en materia de vivienda bajo una mirada territorial, donde el centro de la agenda son las personas.   
       Aunque sea un reto, México se presenta como un pionero en la vivienda sustentable. Promete reducir sus emisiones, mientras protege la integridad de la población. Es tiempo de que el sector inmobiliario comience a apostar por la vivienda sustentable.

      martes, 5 de septiembre de 2017

      Terminó alza de tasas hipotecarias ¿inició otro descenso?


      La corrección a la alza que experimentó el costo del crédito hipotecario finalizó en abril pasado y a partir de entonces muestra una corrección. Cifras del Banco de México (Banxico) indican que en julio el crédito a la vivienda promedió una tasa de 10.81%, lo que significó 16 puntos base inferior al mes de junio y 21 puntos base menor al máximo de abril pasado.
      El repunte en las tasas de interés hipotecarias de la banca fue contenido durante el primer semestre de 2017. Su nivel más altos se alcanzó en abril con un promedio de 11.02%, 98 puntos básicos mayor respecto al mínimo de 2016.
      Sin embargo, a partir de entonces se estabilizó dos meses, en mayo se ubicó en 10.96% y en junio en 10.97%. Desde estos meses, diversas instituciones como BBVA Bancomer, Santander, HSBC, entre otras, realizaron correcciones a la baja en su respectiva oferta, por lo que no debe sorprender que en julio se haya visto un ajuste a la baja nuevamente.
      Se prevé que otras instituciones hagan lo propio pero en proporciones moderadas. Difícilmente veremos que en lo que resta del año los precios de las hipotecas regresen a los mínimos que se establecieron en 2016 a pesar de la gran competencia.
      Lo que si esperamos es que los bancos continúen creando y lanzando al mercado nuevos productos para seguir siendo competitivos o captar diversos nichos de mercados. Hace unas semanas Scotiabank lanzó nuevos productos, entre ellos un crédito hipotecario para preventa y en las próximas semanas otras instituciones colocarán nuevos productos

      9 razones por las que rechazan tu solicitud de hipoteca

        • 9 razones por las que rechazan tu solicitud de hipoteca

          Cuando solicitas un crédito hipotecario a cualquier banco, éste analiza distintos factores personales y financieros, para asegurarse de que cuentas con la solvencia necesaria.
          El análisis que el banco realiza es con base en la información que tú proporcionas, y algunos documentos que te piden al inicio de la solicitud como comprobantes de ingresos y reporte del buró de crédito.
          Estas son las razones más frecuentes por las que un banco rechaza la solicitud de un crédito. Revísalas y si detectas que más de una te refleja, trabaja para mejorar tu situación financiera.
          1. Comprobación de ingresos. Puedes tener ingresos mensuales estables, pero si no puedes comprobarlos, será complicado que el banco te otorgue un crédito.
          Son pocos los bancos que tienen la opción de aceptar trabajadores independientes, pues la mayoría te solicitará tus comprobantes de nómina de los últimos 6 meses.
          2. Nivel de ingresos. La mayoría de los bancos solicita un ingreso mínimo con el fin de asegurar que puedas soportar el pago mensual de la deuda. Generalmente solicitan  que tus ingresos mensuales sean dos y hasta tres veces lo que pagarás por mensualmente por tu hipoteca.
          Por ejemplo, para un crédito de $1,200,000 necesitas comprobar ingresos mensuales por 30,000 pesos aproximadamente.
          3. Antigüedad en tu casa y empleo. Debes demostrar una antigüedad mayor a 6 meses en tu domicilio y un año en tu empleo.
          4. Buró de Crédito. Este reporte es utilizado por los bancos para conocer qué tan que pagador has sido, con deudas anteriores y existentes; así como tu nivel de endeudamiento actual.
          5. Ingreso-deuda. Con base en los dos documentos anteriores, las instituciones financieras calculan qué porcentaje de tus ingresos es destinado a tus deudas. De esta manera saben si eres capaz de hacer frente a una deuda más. Es probable que te nieguen el crédito si tus deudas representan más del 45% de tu ingreso.
          6. Problemas legales con el inmueble. Algunas veces la casa o el terreno que planeas comprar esta intestado o  no puede ser vendido por algún problema familiar entre los antiguos dueños. Esto perjudica la obtención de financiamiento, pues dado que el inmueble quedará como garantía mientras pagas el crédito, debe estar libre problemas testamentarios
          7. Deudas del inmueble. Se refieren al pago de diversos servicios como luz, gas, agua o predial. Procura que la casa esté al corriente con estos pagos pues el banco no va a aceptar en garantía una casa que tenga adeudos. Por otro lado también es importante que la casa no se encuentre hipotecada o algún otro gravamen.
          8. Inmueble inmatriculado: Esto significa que la propiedad no está escriturada, o que no está correctamente dada de alta ante el Registro Público de la Propiedad. Los bancos no aceptan este tipo de inmuebles pues no pueden ejercer ningún derecho sobre el mismo, como adjudicarse la casa en caso de incumplimiento de pago.
          9. Enganche. Ninguna institución bancaria te prestará el 100% del valor del inmueble. La mayoría se limita al 80%, por lo que el porcentaje restante (enganche), deberás cubrirlo con recursos propios, y demostrar al banco que cuentas con ese dinero.
          Una alternativa viable
          No te desanimes, si tu perfil personal o financiero es poco compatible para solicitar una hipoteca bancaria, tienes una alternativa con el esquema de autofinanciamiento. Es la forma más accesible para quienes buscan tener una casa propia, pero no cuentan con recursos suficientes para el enganche y contratar un crédito hipotecario.
          Es necesario dar el primer pago, cubrir el costo de un seguro de vida y la cuota de inscripción. Si cuentas con algún enganche deberás aportarlo también.
          ¿Cómo funciona?
          Los solicitantes son incluidos en grupos que realizan aportaciones mensuales a la cuenta de un fideicomiso. Cada mes, con el monto de las aportaciones se financia la adquisición del bien a algún miembro del grupo, seleccionado mediante diversos mecanismos: por antigüedad, sorteo, acumulación de puntos, listas de espera o subastas.
          El autofinanciamiento es una alternativa para obtener un plan flexible de pagos, de acuerdo a tus ingresos y posibilidades.

          Tu alternativa es SIPROVI

          En SIPROVI contamos con asesores capacitados, que te pueden guiar y asesorar para obtener el crédito que mejor se adecua a tus necesidades. Acércate y obtén el crédito con el que harás realidad tu sueño, TU CASA.

          jueves, 31 de agosto de 2017

          SIPROVI PRESENTA QUATTRO RESIDENCIAL EN JIUTEPEC MORELOS!!

          SIPROVI te presenta QUATTRO Residencial, el mas exclusivo y moderno desarrollo en Morelos.


          FILOSOFIA

          Para QUATTRO Residencial no es el objetivo la cantidad, sino la calidad. Nuestro equipo procede de empresas lideres en vivienda en el país, las cuales tomamos como ejemplo para sobrepasar las expectativas propias y de nuestros clientes.

          QUATTRO Residencial es un concepto arquitectónico que busca marcar diferencia en el mercado inmobiliario actual, el cual ya cuenta con directrices y procesos comprobados, esto se logra ofreciendo un valor agregado por encima del promedio, a fin de garantizar la plusvalía para nuestros clientes.

          CONCEPTO


          QUATTRO Residencial es un conjunto habitacional de 4 Casas independientes de Nivel Medio Residencial, sobre un predio plano de  metros cuadrados, sobrepasamos en calidad, espacio y diseño a la competencia en la zona.

          Las casas son de 2 y 3 recamaras (con posibilidad de crecimiento), cumplen con creces las normativas oficiales y necesidades del mercado actual.

          PROTOTIPOS


          PILARES

          CONFORT
          Amenidades optimas para el el "bien vivir" de cada uno de los usuarios, gran amplitud y comodidad.

          IMAGEN
          Impacto visual a través del diseño y los acabados de primera calidad.

          CONECTIVIDAD
          Excelente ubicación con vías de acceso primarias, centros educativos, comerciales y culturales.

          ADAPTABILIDAD
          El proyecto es adaptable a las necesidades especificas de los usuarios.


          ACABADOS

          MUROS
          Muros de Block Hueco Marca ANSA, con acabado liso Yeso-Cemento, con pinturas marca COMEX.

          LOSAS
          Sistema de vigueta y Bovedilla marca ANSA, con acabado liso Yeso-Cemento, recubierto de pintura marca COMEX.

          PISOS
          Pisos, oclos y azulejos de cerámica de alta densidad formato 50x50 de la nueva linea INTERCERAMIC.

          CARPINTERIA
          Puerta de acceso de seguridad con hoja de acero color chocolatecon chapa de seguridad, puertas de tambor de CAFE LODGE con chapas bola color aceto galvanizado, con marcos y chambranas de madera.


          EQUIPAMIENTO


          Llama al (55)1000 0689 o escribe a ventas@siproviinmobiliaria.com

          domingo, 20 de agosto de 2017

          10 dudas comunes sobre los créditos Infonavit

          10 dudas comunes sobre los créditos Infonavit


            ¿Estás planeando comprar la casa de tus sueños y sabes que puedes usar tu crédito INFONAVIT, pero no sabes cómo ni con qué se come?
            Sabemos que puede ser confuso el tema de cómo iniciar los trámites y los requisitos que te piden, por eso hicimos esta guía rápida para apoyarte en este importante paso.
             Resultado de imagen para infonavit
            El Infonavit es la hipotecaria más grande del país. Pero ¿quiénes tienen acceso? Todos aquellos que laboren en una empresa del sector privado, o en un organismo incorporado al instituto tienen derecho a solicitar un crédito de vivienda.

            1. ¿Dónde se tramita?
            El crédito Infonavit puede tramitarse de manera directa o a través de un cofinanciamiento con algún banco o Sofol.
            2. ¿Cuáles son los requisitos para solicitar un crédito?
            · Tener con una relación laboral vigente.
            · Que tu patrón realice las aportaciones patronales del 5% de tu Salario Diario Integrado.
            · Que cumplas con la puntuación mínima requerida de 116 puntos.
            3. ¿Cómo se calculan los puntos?
            Para reunir los 116 puntos se toma en cuenta los siguientes factores:
            • Tu edad y salario.
            • El saldo en tu Subcuenta de Vivienda, entre mayor sea el ahorro que tengas más puntos obtendrás.
            • Un mínimo de seis bimestres de aportaciones continuas, se generan puntos entre mayor sea tu permanencia en un trabajo estable.
            4. ¿Dónde puedo consultar mi puntuación?
            Llama a Infonatel, o ingresa al portal de Infonavit con tu NSS (Número de Seguridad Social) y obtén tu precalificación, el monto de crédito que te otorgan y el descuento para gastos de titulación, financieros y de operación.
            5. ¿Cómo iniciar el trámite para solicitar un crédito?
            Cuando tu puntuación es igual o mayor a la requerida estás listo para iniciar los trámites. El primer paso es llenar una solicitud de crédito Infonavit y presentarla junto con el resto de los documentos requeridos (acta de nacimiento, copia de identificación oficial y acta de matrimonio, en caso de ser un crédito conyugal y avalúo). Entrega esta documentación en la oficina del organismo más cercana.
            Una vez que inicias el trámite para solicitar un crédito hipotecario, en el portal del instituto, en el apartado de Mi Espacio Infonavit, podrás consultar desde cómo va el proceso de tu solicitud, hasta tu estado de cuenta durante el tiempo que esté vigente el crédito.
            6. ¿Para qué puedes usar el crédito Infonavit?
            Este financiamiento sirve para comprar una vivienda nueva o usada, remodelar o ampliar tu vivienda actual; construir en terreno propio o pagar la hipoteca contraída con anterioridad con un banco, Sofol o Sofom.
            7. ¿El plazo del crédito es de 30 años?
            No necesariamente, el plazo se calcula de acuerdo a tu salario y el monto de la deuda. Desde un inicio el instituto te informa el plazo estimado, que se cumplirá siempre y cuando mantengas las mismas condiciones salariales.
            8. ¿El Infonavit ofrece tasas de interés mayores que los bancos?
            La tasa de interés es ajustable del 4 al 10% anual sobre saldos insolutos, dependiendo de las modificaciones a tu salario.
            9. ¿Tienen costo los trámites?
            No, todos son gratuitos y se deben realizar de manera personal. Así que no caigas en estafas, nadie debe cobrarte por esto, ni tampoco pueden realizarlos en tu nombre.
            10. ¿Puedo comprar una vivienda intestada?
            No, la vivienda no debe tener impedimento jurídico para realizar la venta. Además, no debe estar ubicada en una zona de riesgo. Debe tener todos los servicios como agua, drenaje, energía.
            Ahora si, con esta información estás listo para iniciar tu tramite y si tienes más preguntas no dudes en acercarte.